Suivre ses dépenses n’exige ni application sophistiquée ni tableur : un carnet, quelques règles simples et un rendez-vous régulier peuvent déjà transformer votre rapport à l’argent. L’enjeu n’est pas de contrôler chaque euro avec rigidité, mais de comprendre comment vos revenus se répartissent, de repérer les habitudes qui pèsent sur votre budget et de décider plus sereinement de la place que vous souhaitez donner à l’épargne.
Pour illustrer cette démarche, prenons Claire, qui note ses achats sur papier chaque soir. En classant ses transactions par catégories, elle découvre que plusieurs petites dépenses oubliées finissent par réduire son budget loisirs. Elle ajuste alors ses habitudes sans renoncer à tout ce qui lui fait plaisir. Cette simplicité est précieuse : une méthode que l’on tient dans la durée vaut mieux qu’un système parfait abandonné après quelques jours.
En bref : les repères pour suivre ses dépenses sans outil numérique
- Notez chaque dépense au moment où elle survient, ou réservez quelques minutes le soir pour éviter les oublis.
- Utilisez un carnet pour rapprocher vos revenus, dépenses fixes et dépenses variables.
- Choisissez des catégories utiles et stables, comme le logement, l’alimentation, le transport et les loisirs.
- Essayez les enveloppes pour fixer une limite concrète à certaines dépenses variables.
- Faites un bilan chaque semaine : l’objectif est d’ajuster votre gestion, pas de vous culpabiliser.
Le principe est simple : rendre visible ce qui, autrement, se disperse au fil du mois. Une fois les habitudes révélées, les décisions deviennent plus faciles à prendre.
Commencer un suivi des dépenses avec du papier et un crayon
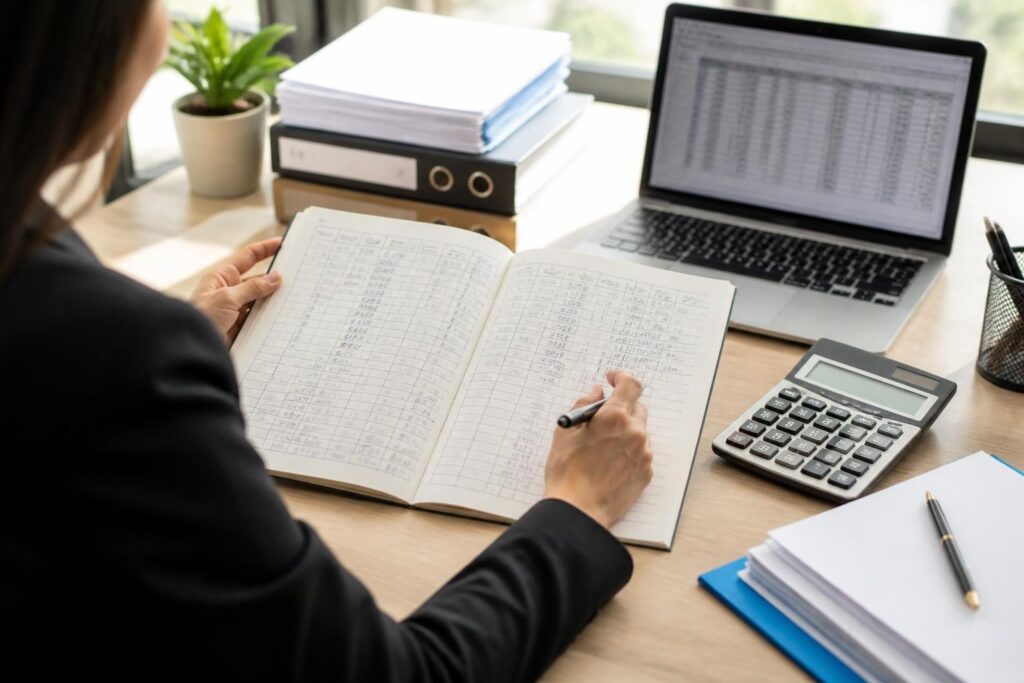
Ouvrez un cahier et inscrivez en haut de la page vos revenus mensuels, puis vos charges prévisibles : loyer, factures, assurances ou remboursements. Pour chaque transaction, notez ensuite la date, le montant, le motif et une catégorie. Cette méthode élémentaire donne une première vue d’ensemble sans demander de connaissances comptables.
Claire s’est aperçue que ses cafés pris à l’extérieur semblaient anodins, mais revenaient assez souvent pour réduire sa marge de fin de mois. Elle n’a pas supprimé ce plaisir : elle a décidé combien elle souhaitait y consacrer et a suivi cette catégorie pendant quelques semaines. Voir clairement une habitude permet de choisir quoi en faire.
Quelles informations inscrire dans son carnet de dépenses ?
Gardez une structure rapide à remplir. Une ligne par achat suffit, et une note courte peut préciser le contexte, par exemple « déjeuner avec l’équipe » ou « fournitures scolaires ». Si une dépense est payée par carte, inscrivez-la également : le suivi porte sur les achats, pas seulement sur les sorties d’espèces.
- Date de la dépense ;
- Montant en euros ;
- Catégorie : logement, courses, transport, santé ou loisirs ;
- Description pour retrouver facilement l’achat ;
- Au besoin, une note sur son caractère prévu ou imprévu.
En fin de semaine, additionnez les montants par catégorie et comparez-les à vos prévisions. Une erreur de saisie n’est pas un échec : corrigez-la simplement et poursuivez, car la régularité compte davantage que la précision parfaite dès le premier jour.
Quand les notes quotidiennes sont en place, un journal de budget peut ajouter une dimension utile : anticiper les dépenses qui ne surviennent pas tous les mois.
Tenir un journal de budget pour anticiper les dépenses irrégulières
Consacrez quelques pages de votre carnet à chaque mois. En plus des dépenses habituelles, inscrivez les échéances qui reviennent ponctuellement : rentrée scolaire, entretien de la voiture, cadeaux ou vacances. Cette préparation aide à répartir les coûts dans le temps plutôt que de les découvrir au moment où ils tombent.
Par exemple, Samira, mère de deux enfants, réserve une page aux frais scolaires et aux anniversaires familiaux. Elle estime ces dépenses à l’avance et met de côté une somme adaptée à ses moyens. Son journal ne supprime pas les imprévus, mais l’aide à éviter qu’une seule facture désorganise toute sa gestion.
Faire un bilan régulier sans transformer le budget en contrainte
Une fois par semaine, relisez les opérations et posez-vous trois questions : qu’est-ce qui était prévu, qu’est-ce qui a changé, et quelle décision prendre pour la suite ? Ajoutez une courte remarque si une dépense vous a surpris. Comprendre le contexte — une sortie exceptionnelle ou une semaine particulièrement chargée — rend les ajustements plus réalistes.
Si vos finances personnelles doivent aussi soutenir un projet professionnel, séparez autant que possible les dépenses du foyer et celles de l’activité. Pour préparer un lancement, vous pouvez consulter ce repère sur le coût de création d’une micro-entreprise et l’intégrer à votre réflexion budgétaire. Un bilan utile ne juge pas le passé : il prépare le prochain choix.
La méthode des enveloppes pour fixer des limites de dépenses
La méthode des enveloppes consiste à attribuer une somme définie à certaines catégories variables, par exemple les courses, les sorties ou les loisirs. Avec de l’argent liquide, chaque enveloppe contient le montant prévu pour la période. Lorsque le solde est bas, cela signale qu’il faut ralentir ou décider consciemment de rééquilibrer le budget.
Si vous payez principalement par carte, vous pouvez garder le même principe sans y mettre d’espèces : inscrivez le montant prévu sur une enveloppe papier et soustrayez chaque achat dans un petit registre. Marc, qui dépassait régulièrement son budget loisirs, s’est ainsi fixé une limite hebdomadaire. Il a pu réserver une partie de ses revenus à un voyage, sans supprimer toutes ses sorties.
Exemple de répartition pour un budget mensuel
Les montants ci-dessous sont un exemple, pas une recommandation universelle. Adaptez-les à vos revenus, à vos charges et au coût de la vie dans votre situation ; l’essentiel est de choisir des limites que vous pouvez réellement tenir.
| Catégorie | Montant prévu | Comment la suivre |
|---|---|---|
| Courses alimentaires | 300 € | Notez chaque achat et gardez les tickets si cela vous aide. |
| Transport | 120 € | Distinguez les trajets habituels des dépenses exceptionnelles. |
| Loisirs et sorties | 100 € | Déduisez les dépenses après chaque sortie. |
| Épargne de précaution | Selon vos possibilités | Inscrivez le versement comme une ligne prévue du budget. |
Si une enveloppe est dépassée, évitez de compenser immédiatement en puisant dans une autre sans réfléchir. Repérez d’abord la cause, puis ajustez le montant ou vos habitudes pour le mois suivant. Une limite budgétaire sert à éclairer vos choix, pas à vous punir.
Pour rendre cette méthode encore plus visible, un tableau placé dans un espace partagé peut aider toute la famille à garder le même cap.
Utiliser un tableau blanc pour visualiser le budget familial
Un tableau blanc transforme le suivi en repère visuel accessible. Divisez-le en catégories et inscrivez les dépenses variables au fil du mois, ou indiquez le budget restant après chaque achat. Installé dans la cuisine ou près d’un bureau, il permet de voir rapidement où en sont les dépenses sans ouvrir un appareil.
Pour préserver la confidentialité, n’y affichez pas les salaires, les coordonnées bancaires ni d’autres informations sensibles. Dans un foyer, chacun peut participer en signalant les achats communs ou en ajoutant une dépense prévue. Cette transparence évite que le suivi repose sur une seule personne et facilite les décisions collectives.
Choisir des catégories simples et cohérentes
Commencez avec quelques catégories principales : logement, alimentation, transport, santé, loisirs et abonnements. Vous pourrez en ajouter si un poste mérite un suivi distinct, comme les frais liés aux enfants ou aux animaux. Évitez de multiplier les rubriques : trop de détails rendent la saisie pénible et brouillent le bilan.
Si votre activité professionnelle et votre budget personnel se croisent, notez séparément les dépenses de l’activité pour éviter les confusions. Un aperçu des frais liés au démarrage d’une micro-entreprise peut aussi aider à anticiper un projet sans mélanger ses différentes enveloppes financières. Des catégories stables rendent les comparaisons d’un mois à l’autre plus parlantes.
Une routine de suivi des dépenses facile à garder
La meilleure méthode est celle qui s’insère naturellement dans votre quotidien. Vous pouvez noter les achats à la fin de la journée, consacrer un moment le dimanche au rapprochement des reçus ou faire un point rapide en famille. Choisissez un rituel court et répétable plutôt qu’une séance de comptabilité trop ambitieuse.
Au début de chaque mois, estimez les sommes disponibles après les charges fixes et décidez de la part que vous souhaitez consacrer aux dépenses variables et à l’épargne. À la fin du mois, faites un bilan : quelles catégories ont dépassé les prévisions, lesquelles étaient bien évaluées, et quel changement serait utile ? Le suivi devient alors un outil de décision, pas une collection de chiffres.
- Au début du mois, inscrivez les revenus et les dépenses prévues.
- Chaque jour ou chaque semaine, notez les transactions avec une catégorie claire.
- Une fois par semaine, vérifiez les montants et ajustez les limites si nécessaire.
- À la fin du mois, faites un bilan et définissez un objectif réaliste pour la période suivante.
Vous pouvez aussi garder une petite réserve pour les imprévus, selon vos moyens, afin qu’une dépense inattendue ne vous oblige pas à déséquilibrer toutes les autres catégories. La constance, même imparfaite, donne peu à peu une vision plus nette de votre budget.
Questions fréquentes sur la comptabilité personnelle sans application
Comment commencer à suivre ses dépenses sans outil numérique ?
Prenez un cahier et notez chaque dépense avec sa date, son montant, sa description et une catégorie. Ajoutez vos revenus et vos charges fixes pour situer les achats dans l’ensemble du budget.
La méthode des enveloppes fonctionne-t-elle sans espèces ?
Oui. Inscrivez une limite par catégorie sur une enveloppe ou une page de carnet, puis déduisez les achats réglés par carte ou en espèces. Le principe est de rendre le montant disponible visible.
Que faire si je dépasse le budget prévu ?
Repérez la catégorie concernée et cherchez la cause avant de modifier les autres montants. Vous pouvez ajuster vos prévisions pour le mois suivant ou réduire une dépense variable, sans oublier de prévoir une marge pour les imprévus.
Combien de temps faut-il consacrer au suivi ?
Quelques minutes à intervalles réguliers suffisent souvent. Une note rapide après les achats ou un point hebdomadaire aide à garder les informations à jour sans transformer la gestion du budget en tâche lourde.
Comment impliquer sa famille dans le suivi du budget ?
Un tableau blanc ou un carnet partagé peut rendre visibles les dépenses communes et les objectifs d’épargne. Évitez d’y inscrire des informations personnelles sensibles et convenez ensemble des catégories à suivre.